Un dégât des eaux un dimanche soir dans un cabinet d’architecte, un incendie qui ravage le stock d’un commerce de centre-ville : dans les deux cas, la question n’est pas de savoir si le sinistre était prévisible, mais si le contrat en place couvre réellement les pertes subies. L’assurance multirisque professionnelle regroupe plusieurs garanties dans un seul contrat, mais son périmètre varie selon les formules et les extensions souscrites.
Perte d’exploitation après sinistre : la garantie que beaucoup croient incluse
On pense souvent que la multirisque couvre automatiquement le manque à gagner quand l’activité s’arrête. En pratique, la perte d’exploitation n’est pas toujours incluse de base. Elle figure parfois en option, et son déclenchement est conditionné à un dommage matériel garanti au préalable.
A lire aussi : Assurance pour une paroi de douche qui explose : quelles démarches ?
Un commerce contraint de fermer après une inondation ne sera indemnisé pour sa perte de chiffre d’affaires que si le contrat prévoit cette extension, et si un arrêté de catastrophe naturelle est publié dans le cas d’un événement climatique. La franchise, la durée maximale d’indemnisation et le mode de calcul (marge brute, frais fixes) dépendent des clauses négociées à la souscription.
Pour un artisan ou un commerçant, le coût d’une interruption d’activité dépasse souvent largement celui des dégâts matériels. C’est ce décalage qui rend la lecture attentive du contrat nécessaire avant tout sinistre.
A découvrir également : Quand renégocier son assurance de prêt immobilier ?
Comparer les formules reste la démarche la plus efficace pour ajuster les garanties à son activité réelle. Souscrire une assurance multirisque pour un local professionnel adaptée suppose de vérifier, ligne par ligne, ce qui est couvert et ce qui relève d’une option.
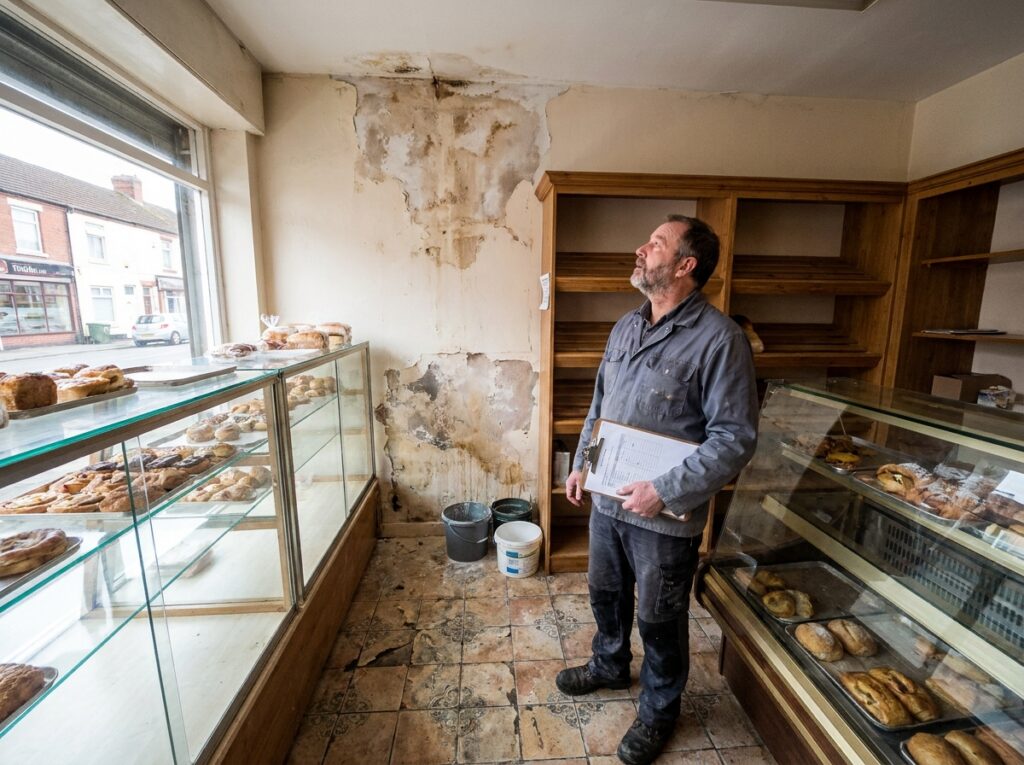
Garanties dommages aux biens : incendie, dégât des eaux, vol et au-delà
Le socle d’une multirisque professionnelle protège les locaux et leur contenu contre les sinistres matériels les plus fréquents. On retrouve généralement :
- L’incendie, l’explosion et la foudre, y compris les dommages causés par la fumée aux équipements et aux marchandises entreposées.
- Le dégât des eaux, qu’il provienne d’une fuite interne, d’une canalisation commune ou d’infiltrations par la toiture.
- Le vol et le vandalisme, avec des conditions variables selon le type de local (vitrine, entrepôt, bureau fermé) et les dispositifs de sécurité installés.
- Les événements climatiques (tempête, grêle, poids de la neige), souvent assortis d’une franchise spécifique.
Le bris de glace et le bris de matériel professionnel figurent dans la plupart des contrats destinés aux commerces. Pour un local avec vitrine ou enseigne lumineuse, cette garantie évite une dépense imprévue qui peut atteindre plusieurs milliers d’euros.
Matériel informatique et données numériques
La couverture du matériel informatique (ordinateurs, serveurs, écrans) est généralement prévue au titre du contenu professionnel. En revanche, les données perdues lors d’une cyberattaque ou d’une panne logicielle ne sont pas couvertes par la multirisque classique. La restauration des systèmes, la notification aux clients et l’interruption d’activité liée à un incident cyber nécessitent une extension ou un contrat dédié.
Responsabilité civile professionnelle et responsabilité d’occupant
Un client qui glisse sur un sol mouillé dans un magasin, un prestataire blessé dans un atelier : la responsabilité civile d’exploitation couvre les dommages corporels, matériels ou immatériels causés à des tiers dans le cadre de l’activité. Cette garantie est intégrée à la quasi-totalité des contrats multirisques.
La responsabilité d’occupant fonctionne différemment. Elle concerne les dommages causés au bâtiment loué (un incendie qui endommage la structure, par exemple). Pour un locataire en bail commercial, cette garantie est souvent rendue obligatoire par le bail lui-même, indépendamment de toute obligation légale générale.
Ce que la responsabilité civile ne couvre pas
Les fautes intentionnelles, les amendes pénales et les litiges contractuels avec un fournisseur ou un client sortent du périmètre de la RC. La protection juridique, proposée en option dans certains contrats, prend le relais pour financer la défense en cas de litige, mais elle obéit à ses propres plafonds et exclusions.
Limites contractuelles et exclusions à vérifier avant sinistre
Le réflexe naturel consiste à lire les garanties. On oublie souvent de lire les exclusions, qui définissent pourtant le périmètre réel du contrat.
- Les plafonds d’indemnisation par sinistre et par année : un stock de valeur élevée peut dépasser le montant garanti si la déclaration de valeur n’a pas été mise à jour.
- Les franchises, fixes ou proportionnelles, qui restent à la charge de l’assuré. Elles varient selon le type de sinistre (catastrophe naturelle, vol, dégât des eaux).
- Les obligations de prévention : absence d’extincteur, serrure non conforme ou local inoccupé au-delà d’un certain délai peuvent entraîner une réduction d’indemnisation, voire un refus de prise en charge.
Mettre à jour la valeur déclarée des biens chaque année reste le geste de gestion le plus simple pour éviter une sous-indemnisation. Un contrat souscrit il y a cinq ans avec un stock deux fois plus important aujourd’hui ne protège que sur la base de la déclaration initiale, sauf avenant.
Le périmètre couvert par la multirisque dépend autant de la nature de l’activité exercée que de la surface occupée ou du statut d’occupation (propriétaire, locataire, sous-locataire en copropriété). Relire son contrat une fois par an, en confrontant chaque garantie aux évolutions réelles de l’activité, reste le meilleur moyen de ne pas découvrir une exclusion le jour du sinistre.