


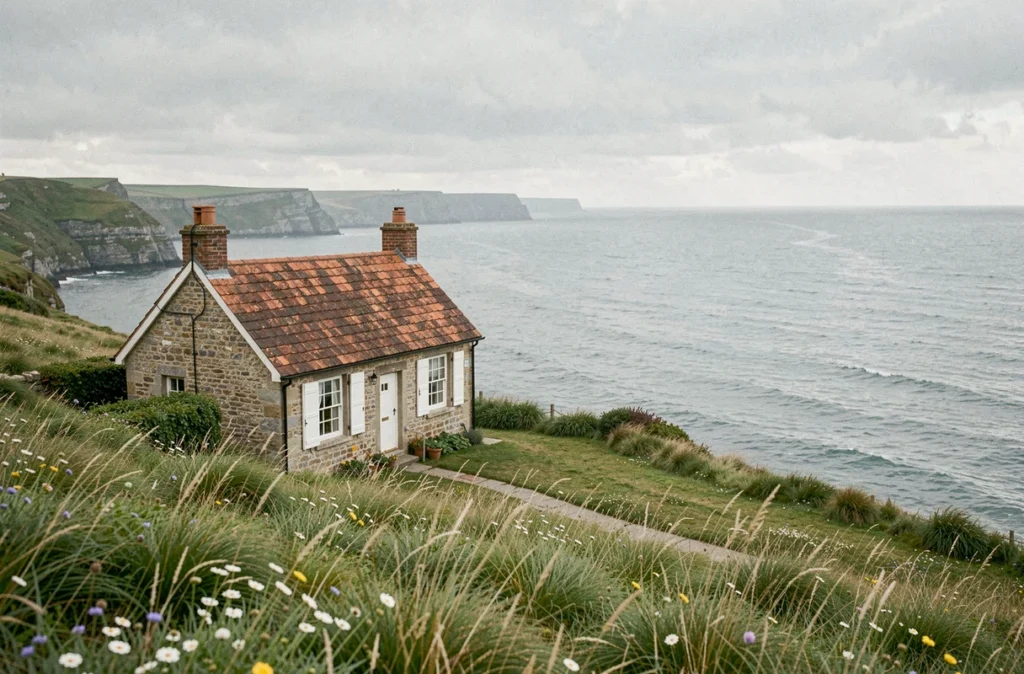
Une petite maison à vendre en Normandie avec vue mer et un petit apport : le projet semble réservé aux budgets confortables. Le marché normand offre pourtant des écarts de prix considérables selon les micro-secteurs du littoral. Comprendre ces écarts, les contraintes réglementaires récentes et les conditions de financement permet de savoir si le montage tient la route avec un apport limité.
Écarts de prix au mètre carré sur le littoral normand : où chercher une petite maison vue mer
Le littoral normand ne forme pas un bloc homogène. Les prix varient du simple au triple entre la Côte Fleurie et la Côte d’Albâtre, ce qui change radicalement la faisabilité d’un achat avec un petit apport.
Lire également : Villa Koh Samui à vendre ou appartement en résidence : que choisir pour investir ?
Sur la Côte Fleurie (Deauville, Trouville, Cabourg), les prix moyens dépassent largement les 5 000 euros par mètre carré. Trouver une petite maison vue mer sous les 200 000 euros y relève de l’exception.
Le tableau s’inverse en Seine-Maritime. À Saint-Valery-en-Caux, un logement de 80 m² est estimé autour de 171 760 euros selon Actual Immo. D’autres communes de la Côte d’Albâtre, moins médiatisées, affichent des niveaux comparables, parfois à quelques centaines de mètres de la mer.
A lire également : Appartement Guéliz à vendre : guide pour acheter au juste prix
La Côte de Nacre (Calvados) se situe entre les deux. Lion-sur-Mer, par exemple, propose des maisons vue mer autour de 4 050 euros par mètre carré, un palier intermédiaire qui reste élevé pour un petit apport.
Concrètement, pour un budget inférieur à 175 000 euros, la recherche se concentre sur la Seine-Maritime et certaines communes du Cotentin. Cette réalité géographique conditionne tout le reste du projet.
Financement avec petit apport : ce que les banques attendent en 2025
Un petit apport ne signifie pas la même chose pour une résidence principale et pour un investissement locatif ou une résidence secondaire. Les banques appliquent des grilles différentes.
Pour une résidence principale, un apport couvrant les frais de notaire (environ 8 % dans l’ancien) suffit souvent à déclencher un financement. Pour une résidence secondaire ou un investissement locatif, les établissements demandent généralement un apport plus élevé, souvent supérieur à 10 % du prix du bien.
Trois éléments pèsent dans la décision de la banque au-delà du montant de l’apport :
- Le taux d’endettement après intégration de la nouvelle mensualité, plafonné à 35 % des revenus nets selon les recommandations du HCSF
- La capacité d’épargne résiduelle, qui rassure sur la gestion d’imprévus (travaux, vacance locative)
- Le potentiel locatif du bien, que la banque peut intégrer partiellement dans le calcul des revenus si le projet est locatif
Un bien à moins de 175 000 euros réduit mécaniquement le montant d’apport nécessaire. Sur un achat à 170 000 euros, un apport de 15 000 à 20 000 euros peut suffire pour couvrir les frais annexes et rassurer le prêteur.
Location saisonnière en zone littorale : les contraintes de la loi Le Meur
Beaucoup de projets d’achat de petite maison vue mer reposent sur un calcul simple : louer en saison pour couvrir une partie des mensualités. Ce calcul doit désormais intégrer la loi Le Meur adoptée en 2024, qui modifie les règles du jeu pour la location meublée touristique.
Changement d’usage et autorisation municipale
Les communes littorales peuvent désormais imposer une autorisation préalable de changement d’usage pour toute location de courte durée, y compris pour une maison individuelle. Avant cette loi, seuls les appartements en copropriété dans les grandes villes étaient principalement concernés.
Une commune qui active ce dispositif peut aussi fixer un nombre maximal de jours de location par an ou exiger une compensation (transformer un autre local en habitation). Chaque commune littorale applique ou non ces règles selon sa propre délibération.
Impact sur la rentabilité locative
Si la commune limite la location saisonnière à 120 jours par an (plafond courant pour les résidences principales) ou impose des contraintes supplémentaires pour les résidences secondaires, les revenus locatifs chutent. Le montage financier qui paraissait viable avec une location estivale intensive peut devenir déficitaire.
Avant de signer un compromis, vérifier la position de la mairie sur la location touristique est une étape technique à ne pas négliger. Un appel au service urbanisme suffit généralement à obtenir l’information.
Petite maison vue mer à rénover en Normandie : arbitrage entre prix d’achat et coût des travaux
Les biens les plus accessibles avec vue mer sont souvent des maisons anciennes nécessitant des travaux. C’est le cas à Saint-Valery-en-Caux ou dans les communes voisines, où les annonces à prix bas concernent régulièrement des logements à rénover.
L’arbitrage est double :
- Le prix d’achat bas libère du budget pour les travaux, mais les banques financent plus difficilement un bien en mauvais état sans apport conséquent
- Les travaux de rénovation énergétique peuvent ouvrir droit à des aides (MaPrimeRénov’), mais les délais d’instruction et de versement allongent la trésorerie nécessaire
- En zone littorale, les règles du Plan de Prévention des Risques Littoraux (PPRL) peuvent interdire certaines extensions ou imposer des travaux de mise en conformité (surélévation, renforcement)
Le PPRL conditionne la faisabilité technique de toute rénovation en bord de mer. Un bien situé en zone rouge ne pourra pas être agrandi. Un bien en zone bleue pourra l’être sous conditions. Consulter le PPRL de la commune avant l’achat évite les mauvaises surprises.
Le coût des travaux en Normandie varie fortement selon l’état du bâti (colombages, silex, briques). Les matériaux traditionnels normands demandent des artisans spécialisés, ce qui pèse sur le budget rénovation.
Résidence secondaire ou investissement locatif : fiscalité et choix de statut
Le statut fiscal du bien détermine la rentabilité nette du projet. Deux configurations se présentent pour une petite maison vue mer achetée avec un petit apport.
En résidence secondaire pure, aucun revenu locatif ne vient compenser les charges. La taxe foncière, l’entretien et les mensualités de crédit constituent des sorties sèches. La surtaxe sur les résidences secondaires, que certaines communes normandes appliquent, peut alourdir la facture de plusieurs centaines d’euros par an.
En location meublée non professionnelle (LMNP), les revenus locatifs sont imposés au régime micro-BIC ou au régime réel. Le régime réel permet d’amortir le bien et de déduire les charges, ce qui réduit l’assiette imposable pendant plusieurs années. Ce mécanisme compense en partie la faiblesse de l’apport initial en limitant la pression fiscale sur les revenus locatifs.
Le choix entre ces deux statuts dépend de la fréquence d’usage personnel. Un bien loué plus de quatre mois par an en saisonnier bascule clairement dans une logique d’investissement locatif, avec les obligations déclaratives et les contraintes de la loi Le Meur qui en découlent.
Acheter une petite maison vue mer en Normandie avec un petit apport reste faisable, à condition de cibler les bons secteurs géographiques et d’anticiper les contraintes réglementaires locales. La Seine-Maritime offre les points d’entrée les plus accessibles. Le montage financier tient si le plan de location saisonnière a été vérifié en amont auprès de la mairie et si le PPRL ne bloque pas les travaux envisagés.


